19 de noviembre de 2026
La suba del riesgo país volvió a poner en evidencia las dificultades que enfrenta el Gobierno libertario para sostener su programa económico. Impacto en las empresas.
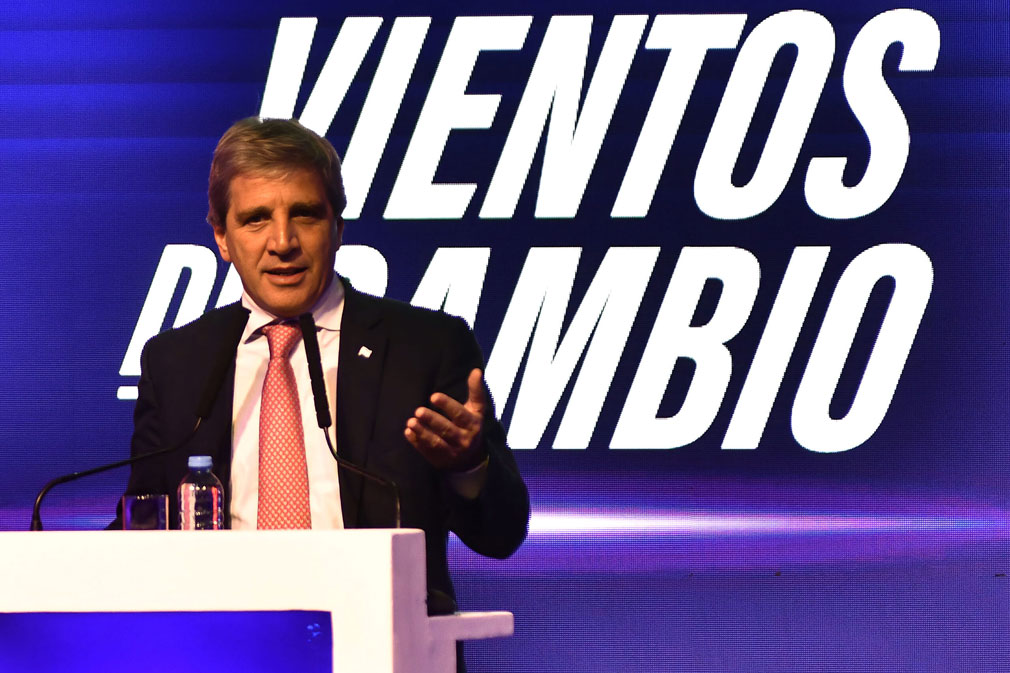
De acuerdo al plan. El ministro de Economía está «tremendamente tranquilo» con la suba del riesgo país.
Foto: NA
El riesgo país está alto. Después de haber alcanzado un mínimo cercano a los 400 puntos básicos en julio, el indicador elaborado por JP Morgan llegó a un pico de 930 puntos este mes -aunque luego bajó a menos de 900-, un incremento que refleja el cambio en las expectativas de los inversores sobre la capacidad de la Argentina para afrontar sus compromisos de deuda y sostener el esquema económico.
Si cuando estaba en 400 puntos el oficialismo lo exhibía como una señal de confianza en el programa, ahora atribuye la suba al contexto internacional. Sin embargo, el encarecimiento del financiamiento ya afecta al Estado, reduce el crédito a las empresas y compromete la acumulación de reservas.
El deterioro de los títulos públicos locales no constituye solamente una dificultad para quienes operan en el mercado financiero. La suba del rendimiento exigido para comprar deuda soberana encarece las posibilidades de financiamiento del Estado y termina trasladándose a las condiciones de crédito del sector privado, con consecuencias sobre las decisiones de inversión y la actividad económica.
Un informe del Banco Provincia advirtió precisamente sobre ese mecanismo y señaló que «el aumento del riesgo país ya redujo el financiamiento corporativo en dólares», al tiempo que coincidió «una desaceleración en las compras de divisas del Banco Central y un menor ritmo de acumulación de reservas».
Del piso al techo
El indicador había llegado a los 402 puntos básicos el 10 de julio, después de una sucesión de jornadas favorables para los bonos argentinos. Ese nivel representaba uno de los registros más bajos de los últimos años y fue utilizado por el presidente y los funcionarios económicos como una señal del supuesto reconocimiento internacional a los resultados del programa de ajuste. En agosto, el riesgo país todavía se mantenía en niveles cercanos a los 400 puntos, pero desde entonces comenzó una trayectoria ascendente que se aceleró durante octubre y los primeros días de noviembre.
La escalada tuvo su punto más elevado el 6 de noviembre, cuando alcanzó los 939 puntos básicos, el registro más alto en más de un año. Aunque posteriormente se produjo una recuperación parcial de las cotizaciones y el indicador retrocedió hasta los 850 puntos, la distancia respecto del piso de julio continúa siendo significativa. En términos porcentuales, el aumento desde aquel mínimo supera el 100%, mientras que en noviembre llegó a acumular una suba cercana al 19% antes de la posterior corrección.
La administración libertaria vinculaba la baja con el equilibrio fiscal, la desaceleración inflacionaria y la decisión de mantener el ajuste del gasto público. La lectura oficial suponía que la reducción de la prima de riesgo era una consecuencia directa de la credibilidad que había recuperado el programa económico y que, en consecuencia, el país estaba cada vez más cerca de recuperar el financiamiento voluntario en dólares. La baja del indicador también funcionaba como argumento político frente a las críticas sobre la falta de recuperación de los ingresos, el consumo y la actividad productiva.
El problema apareció cuando las cotizaciones comenzaron a mostrar el movimiento inverso. Frente a ese escenario, el ministro de Economía Luis Caputo intentó transmitir calma y relativizó la importancia del indicador, al asegurar que estaba «tremendamente tranquilo».
La explicación oficial puso el foco en las turbulencias internacionales y en los movimientos de los mercados financieros estadounidenses, que registraron fuertes oscilaciones durante las primeras semanas de noviembre. El argumento tiene un componente verificable: los cambios en las tasas de interés internacionales, la evolución de los bonos del Tesoro de Estados Unidos y los movimientos de los fondos de inversión pueden afectar las cotizaciones de los activos de economías emergentes, incluso cuando sus condiciones internas no hayan cambiado.
Sin embargo, atribuir la escalada exclusivamente a esos factores deja afuera una parte importante del problema. El comportamiento de los bonos argentinos también refleja las dudas sobre la disponibilidad de divisas, la capacidad de acumulación de reservas, el calendario de vencimientos y la sostenibilidad política y económica del programa oficial. Se trata de variables que no dependen de la evolución de Wall Street y que, por el contrario, están vinculadas con las decisiones adoptadas por el propio Gobierno.
De hecho, el incremento de la prima de riesgo argentina fue considerablemente superior al registrado por otros mercados emergentes en distintos tramos del período. En octubre, la suba local llegó a multiplicar varias veces el movimiento promedio de los países de América Latina, una diferencia que dificulta explicar el deterioro únicamente por un cambio generalizado en las condiciones financieras internacionales.
Por cada 100 puntos básicos adicionales, el rendimiento exigido equivale a un punto porcentual más. Por eso, cuando el indicador se ubica por encima de los 900 puntos, la Argentina enfrenta una prima de riesgo superior a nueve puntos porcentuales respecto de la referencia estadounidense. No significa que todos los instrumentos de deuda tengan exactamente ese costo, pero sí constituye una referencia sobre las condiciones que enfrenta el país para acceder al financiamiento internacional.
Deuda soberana
La distancia entre los argumentos oficiales y las consecuencias económicas del aumento del riesgo país aparece con mayor claridad en el informe elaborado por el Banco Provincia. El trabajo identificó que el encarecimiento de la deuda soberana comenzó a trasladarse al financiamiento de las empresas, una de las conexiones más directas entre las variables financieras y la actividad productiva.
El encarecimiento de la prima de riesgo limita las posibilidades del Gobierno de conseguir dólares mediante nuevas emisiones de deuda; pero el impacto no termina en las cuentas del Tesoro. Las empresas que necesitan financiar inversiones, ampliar su capacidad productiva o refinanciar compromisos también encuentran condiciones más exigentes, porque el costo del endeudamiento soberano funciona como una referencia para el resto de los emisores argentinos.
El informe del banco bonaerense mostró que la suma de las obligaciones negociables y los préstamos bancarios en dólares cayó un 20% entre ambos períodos. Mientras que entre enero y julio el financiamiento corporativo había promediado unos 2.700 millones de dólares mensuales, entre agosto y octubre se redujo a aproximadamente 2.100 millones. Si se excluye a YPF del cálculo, la contracción alcanza el 35%, dado que el flujo pasó de 2.600 millones a 1.600 millones de dólares mensuales.
La diferencia permite observar que la caída no responde exclusivamente a una modificación puntual en las necesidades de financiamiento de una gran empresa del sector energético, sino que involucra a un conjunto más amplio de compañías que encuentran mayores dificultades para conseguir crédito en moneda extranjera.