12 de noviembre de 2026
La tasa de morosidad de las micro, pequeñas y medianas empresas casi quintuplica la de las grandes compañías. Consecuencias con proveedores, trabajadores, servicios e impuestos, y cadena de pagos.
Impacto. Las consecuencias del cierre de empresas de menor escala se extienden sobre la actividad local y el empleo.
Foto: Jorge Aloy
La crisis de las empresas industriales argentinas generada por las políticas del Gobierno libertario se traslada al sistema financiero, de la mano de la dificultad para cumplir con las obligaciones crediticias, especialmente en el segmento pyme. La morosidad de las microempresas ya se ubica en el 17,73% de los montos adeudados, casi cinco veces el nivel registrado por las grandes compañías, que se ubica en 3,74%, según el nuevo módulo empresarial del Mapa de la Deuda, elaborado por la Asamblea de Pequeños y Medianos Empresarios (APYME) y el Centro de Estudios para la Ciudad (CEC).
El relevamiento de ambos organismos permite observar cómo el deterioro de la capacidad de pago se distribuye de manera desigual entre los distintos segmentos del entramado productivo. Mientras las empresas de mayor tamaño concentran la mayor parte del crédito y exhiben niveles relativamente bajos de incumplimiento, las unidades más pequeñas enfrentan dificultades para sostener sus compromisos financieros en un contexto de retracción del consumo, costos operativos elevados y restricciones para acceder a financiamiento.
La tasa de morosidad general de las empresas se ubica en el 4,13% del monto total adeudado. Sin embargo, la desagregación por tamaño de firma muestra que el promedio está condicionado por la composición del crédito y por el peso de las grandes compañías, que concentran el 90,3% del financiamiento empresarial.
En términos nominales, ese segmento reúne 74,01 billones de pesos en créditos. Su volumen de deuda y su menor proporción de incumplimientos inciden sobre el indicador agregado, que no refleja en toda su dimensión las dificultades que atraviesan las micro, pequeñas y medianas empresas.
La diferencia entre los segmentos resulta significativa: la mora alcanza el 17,73% en las microempresas, el 9,86% en las pequeñas y el 7,34% en las medianas. Mientras que en las grandes firmas se reduce al 3,74%. De esta manera, el deterioro financiero aumenta a medida que disminuye el tamaño de las unidades productivas, en un escenario donde la capacidad de absorber pérdidas y sostener capital de trabajo también resulta más limitada.
Solo un promedio
El nuevo módulo del Mapa de la Deuda, disponible en https://mapadeladeuda.ar/, permite analizar el endeudamiento empresarial a partir de información de la Central de Deudores del Banco Central y su distribución territorial y sectorial. La herramienta fue desarrollada por APYME y el Centro de Estudios para la Ciudad, con respaldo del Consejo Federal de Inversiones (CFI) y el Centro Cultural de la Cooperación Floreal Gorini.
Uno de los principales aspectos del relevamiento es la diferencia entre la proporción de deuda en mora y la cantidad de empresas que atraviesan esa situación. En el caso de las microempresas endeudadas, el 13,83% de las unidades se encuentra en situación irregular. Entre las pequeñas empresas, la proporción llega al 12,07%.
La distinción es relevante porque permite observar que el problema no se limita a una concentración de grandes montos impagos en determinadas firmas, sino que alcanza a una porción considerable de los emprendimientos de menor escala que recurren al crédito.
El peso de las grandes compañías en el financiamiento total también condiciona la lectura de los indicadores. Según el equipo de investigación, el promedio general cercano al 4% puede generar una percepción de normalidad que no se corresponde con la realidad de las empresas más pequeñas, donde los atrasos alcanzan niveles de dos dígitos.
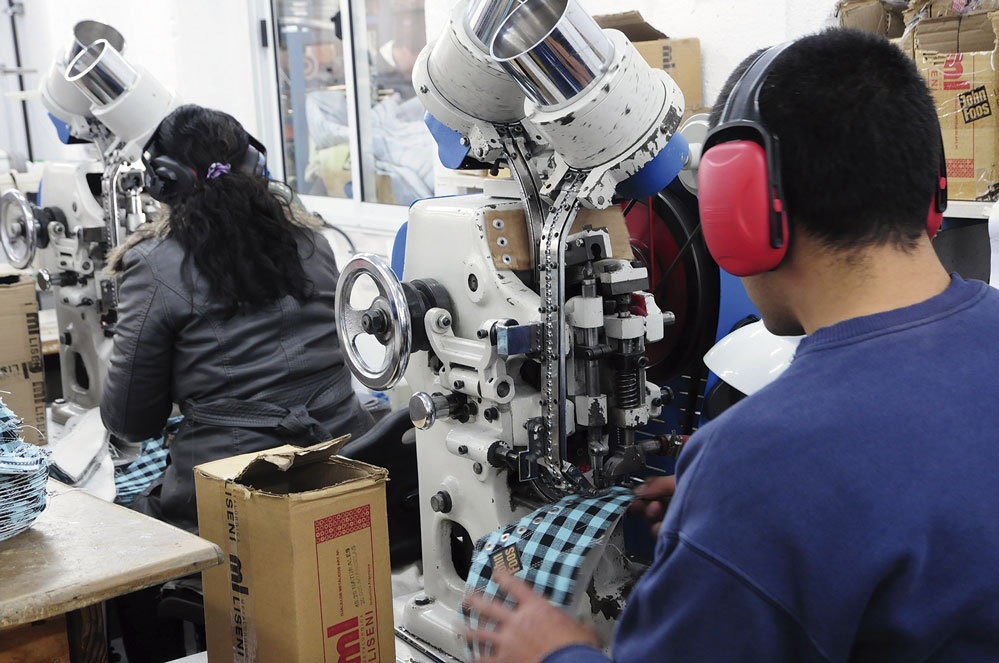
Mora. Llega al 17,73% en las microempresas y al 9,86% en las pequeñas.
Foto: Horacio Paone
La situación adquiere importancia por la estructura del entramado productivo argentino. Las micro, pequeñas y medianas empresas representan la mayoría de las firmas del país y tienen una participación central en la generación de empleo y en el sostenimiento de la actividad económica en todas las provincias. El deterioro de su situación financiera no implica solamente una dificultad para cumplir con los bancos. También puede trasladarse a proveedores, trabajadores, alquileres, servicios e impuestos, con consecuencias sobre el funcionamiento de la cadena de pagos.
APYME advirtió que cuando una empresa de menor escala pierde capacidad para sostener sus compromisos y termina cerrando, el impacto se extiende sobre la actividad local y el empleo. El problema se vuelve especialmente relevante en las economías regionales, donde el tejido productivo depende en mayor medida de comercios, talleres, pequeñas industrias y emprendimientos. «En los últimos meses, de las empresas que refinanciaron sus deudas, la mayoría volvió a dejar de pagar, entrando nuevamente en situación de morosidad», señala el relevamiento. Durante 2026, el 42,3% de las pymes que reestructuraron sus compromisos financieros volvió a caer en mora, mientras que apenas el 16,3% consiguió mejorar su situación crediticia.